
HoRE đề xuất bảo hiểm rủi ro cho người mua nhà
 HoREA gửi văn bản kiến nghị Bộ Xây dựng bổ sung quy định đặt cọc khi mua nhà |
| HOREA đề xuất các giải pháp tăng thu ngân sách từ tiền sử dụng đất |
Theo HoREA, trong thị trường bất động sản (BĐS), khách hàng thường là “bên yếu thế”, nhất là các khách hàng là người tiêu dùng mua nhà để ở, hoặc là nhà đầu tư nhỏ lẻ so với chủ đầu tư dự án BĐS thường là “bên có lợi thế”.
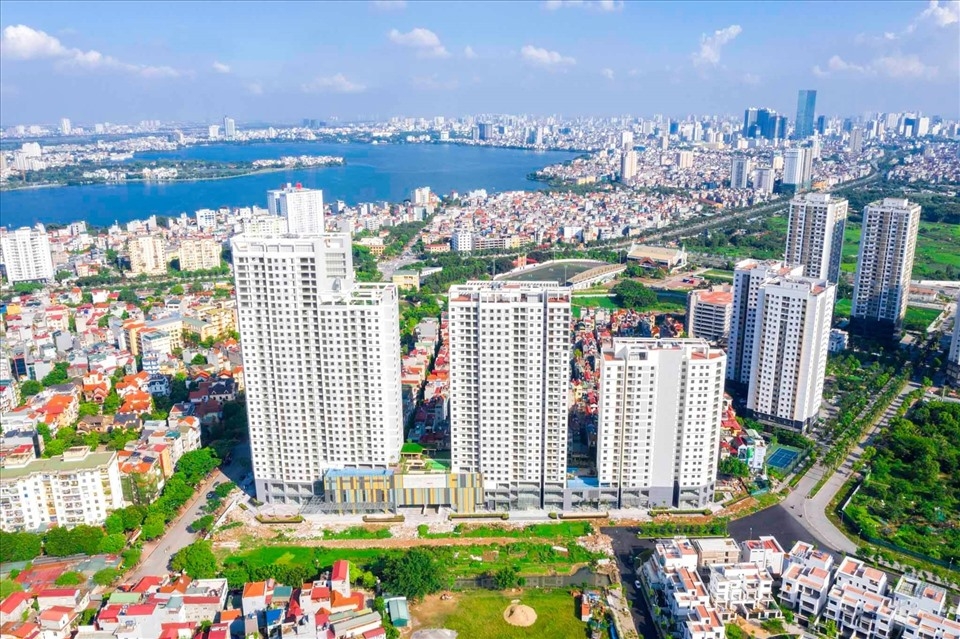 |
| HoRE đề xuất bảo hiểm rủi ro cho người mua nhà/Ảnh minh họa/https://kinhtexaydung.petrotimes.vn/ |
Trong khi đó, hiện tại, khoản 1 Điều 56 Luật Kinh doanh BĐS 2014 quy định “chủ đầu tư dự án BĐS trước khi bán, cho thuê mua nhà ở hình thành trong tương lai phải được ngân hàng thương mại có đủ năng lực thực hiện bảo lãnh nghĩa vụ tài chính của chủ đầu tư đối với khách hàng khi chủ đầu tư không bàn giao nhà ở theo đúng tiến độ đã cam kết với khách hàng”.
Đây là quy định bắt buộc “chủ đầu tư dự án BĐS trước khi bán, cho thuê mua nhà ở hình thành trong tương lai phải được ngân hàng thương mại có đủ năng lực thực hiện bảo lãnh nghĩa vụ tài chính của chủ đầu tư đối với khách hàng khi chủ đầu tư không bàn giao nhà ở theo đúng tiến độ đã cam kết với khách hàng”.
Tuy nhiên, HoREA cho rằng, chỉ quy định một biện pháp “bảo lãnh nghĩa vụ tài chính của chủ đầu tư đối với khách hàng” thì đúng nhưng chưa đủ, mà cần bổ sung thêm biện pháp “bảo hiểm rủi ro” thông qua cơ chế hoạt động doanh nghiệp bảo hiểm “bảo hiểm rủi ro” cho khách hàng mua, thuê mua BĐS hình thành trong tương lai thông qua hoạt động của doanh nghiệp bảo hiểm “chấp nhận rủi ro của người được bảo hiểm” là chủ đầu tư trong trường hợp “không bàn giao nhà ở theo đúng tiến độ đã cam kết với khách hàng”.
Đồng thời, HoREA cũng đề nghị bổ sung trở lại quy định cho phép doanh nghiệp bảo hiểm được mua cổ phiếu, trái phiếu doanh nghiệp, chứng chỉ quỹ, góp vốn vào các doanh nghiệp khác, được kinh doanh BĐS theo quy định của Chính phủ, như đã quy định tại khoản 2 Điều 98 Luật Kinh doanh bảo hiểm 2000.
Cũng theo HoREA, việc bổ sung này rất cần thiết bởi Khoản 1, Điều 56 Luật Kinh doanh BĐS 2014 chỉ quy định một "biện pháp bảo đảm thực hiện nghĩa vụ" của chủ đầu tư là phải thực hiện "bảo lãnh ngân hàng" trước khi bán, trong lúc Bộ Luật Dân sự 2015 quy định nhiều "biện pháp bảo đảm thực hiện nghĩa vụ". Còn Điều 292 Bộ Luật Dân sự 2015 quy định 9 "biện pháp bảo đảm thực hiện nghĩa vụ", trong đó có biện pháp có tiền "ký quỹ" hoặc "thế chấp tài sản".
Trong khi đó, Điều 292 Bộ Luật Dân sự 2015 lại không quy định biện pháp "bảo hiểm rủi ro" cũng là một "biện pháp bảo đảm thực hiện nghĩa vụ".
Ngoài ra, Ông Lê Hoàng Châu, chủ tịch HoREA cho biết thêm, “Biện pháp "bảo hiểm rủi ro" thông qua cơ chế hoạt động doanh nghiệp bảo hiểm "bảo hiểm rủi ro" cho khách hàng thông qua hoạt động của doanh nghiệp bảo hiểm là một "biện pháp bảo đảm thực hiện nghĩa vụ" được thực hiện ngoài hệ thống tổ chức tín dụng, theo phương thức "xã hội hóa", giúp giảm tải, giảm áp lực cho hệ thống tổ chức tín dụng….”
https://kinhtexaydung.petrotimes.vn/
Huy Tùng (t/h)
- Điểm tin xây dựng - bất động sản ngày 27/10: TP HCM yêu cầu đẩy nhanh tiến độ đấu giá 50 khu đất
- Điểm tin xây dựng - bất động sản ngày 26/10: Đà Nẵng quy hoạch đô thị Bà Nà hơn 13.600 ha
- Điểm tin xây dựng - bất động sản ngày 25/10: Chính phủ đề xuất đánh thuế 0,2% với đất bỏ hoang
- Điểm tin xây dựng - bất động sản ngày 24/10: Hà Nội ưu tiên “làn xanh” tháo gỡ vướng mắc cho 258 dự án
- Bất động sản công nghiệp: Từ cam kết ESG đến hiệu quả vận hành
- Điểm tin xây dựng - bất động sản ngày 23/10: Đề xuất sửa đổi ba luật về đất đai, nhà ở và kinh doanh
- Cần bảo vệ quyền lợi ngân hàng khi xử lý tài sản bảo đảm
- Sửa Luật Đất đai: Đề nghị làm rõ quy hoạch, giá đất và phân cấp thẩm quyền
- Điểm tin xây dựng - bất động sản ngày 22/10: Đà Nẵng nghiên cứu đô thị lấn biển hơn 2.000 ha
- Điểm tin xây dựng - bất động sản ngày 21/10: Hà Nội tính dùng hơn 22.000 căn nhà ở xã hội phục vụ tái định cư